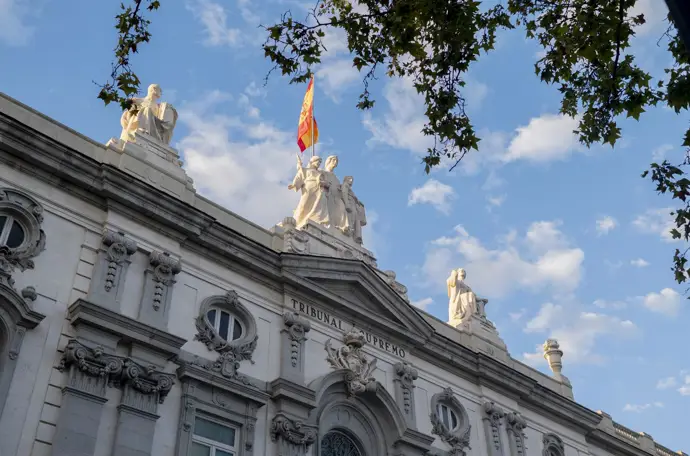
El Pleno de la Sala de lo Civil del Tribunal Supremo ha descartado dar una solución única a la cláusula hipotecaria que contiene el Índice de Referencia de Préstamos Hipotecarios (IRPH) y ha encomendado que sean los juzgados los que, caso a caso, determinen si en la comercialización de este índice hubo falta de transparencia y si es abusivo o no, según las sentencias publicadas por el Alto Tribunal el pasado miércoles.
Determinación de la nulidad y transparencia
«La superación o no del control de transparencia de las cláusulas que contienen el IRPH como índice de referencia no admite una respuesta única», señala en concreto el Tribunal. Explica que la solución «dependerá de las concretas circunstancias de cada préstamo y de cada litigio, en función de los hechos que queden probados en el mismo».
Asimismo, se indica que la falta de transparencia en la comercialización no implica per se que la cláusula sea abusiva, pero sí que abre la posibilidad a que sea declarada como tal. Sin embargo, el tribunal ha dado, una serie de pautas a los tribunales encargados de estos litigios para que puedan estudiar la transparencia de la comercialización de estas cláusulas y su posible carácter abusivo.
Parámetros a considerar
El tribunal justifica que, aun cuando esta apreciación no exime de facilitar un catálogo de los diferentes elementos que deberán ser tenidos en cuenta por los órganos jurisdiccionales en la realización del control de transparencia, debe garantizar que un consumidor medio esté en condiciones de comprender el funcionamiento concreto del método de cálculo del IRPH más el diferencial, y de valorar así, basándose en «criterios precisos e inteligibles» las consecuencias económicas, potencialmente significativas, de la cláusula de intereses remuneratorios sobre sus obligaciones financieras.
Por un lado, se establece que será necesario comprobar si el préstamo litigioso está sujeto a Derecho, siguiendo las órdenes y circulares pertinentes, o a la normativa sobre condiciones generales de la contratación y consumo. Esto último ocurrirá en los préstamos que, por su fecha o cuantía, quedaron fuera de la aplicación de la Orden de 5 de mayo de 1994, es decir, todos los anteriores al 9 de diciembre de 2007 en los que el capital prestado excediera de 25 millones de pesetas (150.253,03 euros).
El Supremo considera que el conocimiento de la composición, de las peculiaridades, de los valores y de la evolución del tipo oficial está garantizado con la publicación en el Boletín Oficial del Estado (BOE) de las circulares del Banco de España de 1994 y 2012 sobre el IRPH y los sucesivos valores del índice. Sin embargo, precisa que no será suficiente la mención en la información del préstamo de la circular de 1990, puesto que esta no se publicó en el BOE.
Abusividad del IRPH
En una segunda sentencia relativa al IRPH, el Supremo se centra en la posible abusividad de una cláusula que contiene este IRPH tras haberse declarado falta de transparencia en su comercialización. El Alto Tribunal advierte de que «aun en el supuesto de que la ausencia de información directa sobre la evolución del IRPH en los dos años anteriores determinara la falta de transparencia de la cláusula cuestionada, ello no implica necesariamente su nulidad».
Explica que el efecto de la falta de transparencia en elementos esenciales del contrato (precio y prestación) no es la nulidad, sino «la posibilidad de realizar el juicio de abusividad». «Explicábamos que, en tales casos, la declaración de la falta de transparencia sería condición necesaria, pero no suficiente para la apreciación de la abusividad», añade el Pleno de la Sala Primera del Supremo.
Así, se ofrecen los parámetros que deben tenerse en cuenta para declarar la abusividad de una cláusula de IRPH, incluyendo que la valoración de la abusividad debe hacerse en el momento de la contratación del préstamo, así como que la existencia de un desequilibrio en detrimento del consumidor depende «esencialmente», no del propio índice de referencia, sino del tipo de interés que resulta efectivamente de esa cláusula.
Comparación y conclusiones
Para determinar la abusividad, se debe comparar el tipo efectivo de los intereses ordinarios resultante de la aplicación de la cláusula del IRPH y el tipo efectivo de esos intereses resultante con los métodos de cálculo generalmente aplicados, así como los tipos de interés aplicados en el mercado en la fecha en que se celebró el contrato de préstamo en cuestión a un importe y duración equivalentes a los de dicho contrato.
Al final, en las dos sentencias de casos distintos, el Supremo dio la razón a la banca al considerar que no hubo falta de transparencia en el IRPH y que la cláusula no es abusiva.
Acerca del autor